大家好,我是凯叔[太阳]
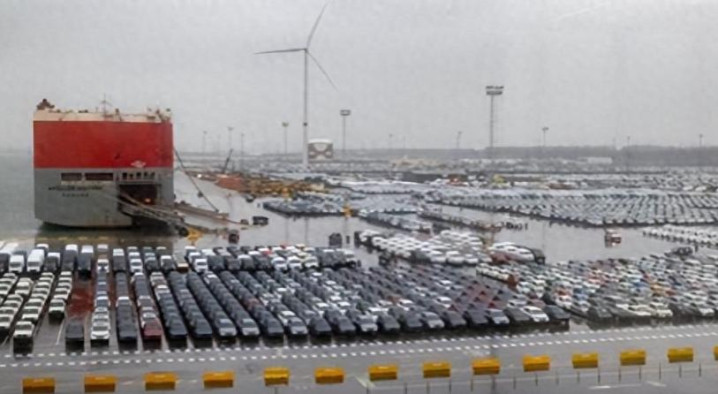
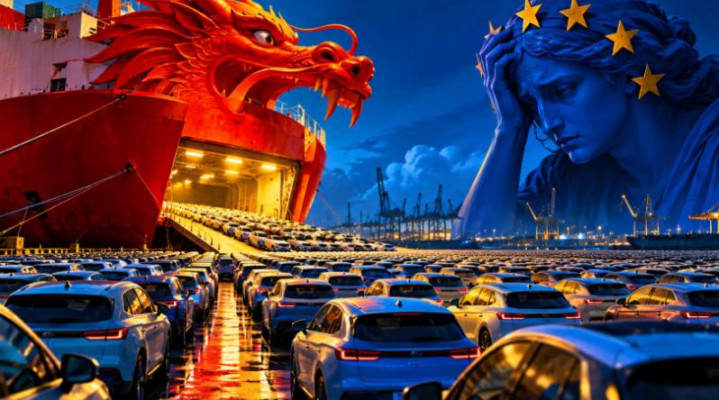
比利时齐布吕赫港,密密麻麻的国产新能源汽车整齐停放,像一排排等待检阅的兵马俑。
不少车子在这里露天停放长达四个月,海风侵蚀车漆、电池缓慢损耗,每天都在产生海运费与滞港费。统计报表上,它们是中国新能源横扫欧洲的亮眼成绩。
元股证券:ygzq.hk可剥开数据外壳,欧洲智库直言:这是一场有量无利的伪繁荣,国内残酷内卷,正顺着货轮一路卖到欧洲大陆。

产能过剩倒逼出海,低价背后的产业底层逻辑
德国墨卡托中国研究中心发布报告《China'sNext-GenerationIndustrialPolicy》,点出了国内新能源行业的困境。
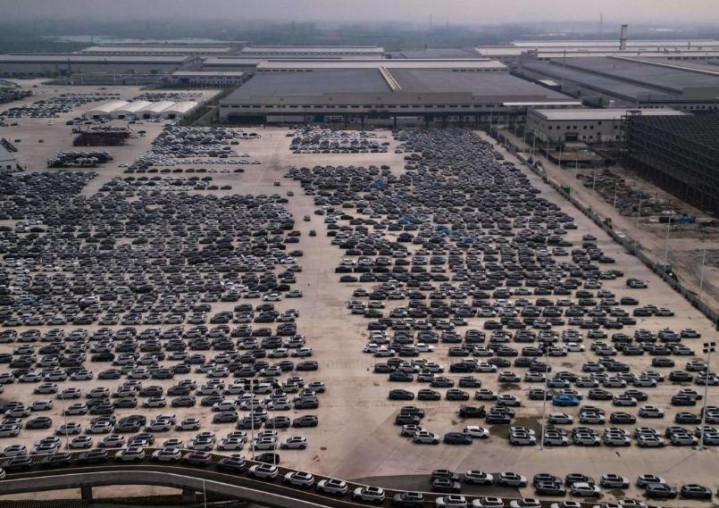
国内电动车工厂平均产能利用率长期徘徊在50%~60%,光伏组件产能利用率甚至跌破40%,工业健康产能线普遍是80%。
生产线一旦停工,设备折旧、银行利息会直接拖垮企业。厂家只能不停生产,就算售价低于全部生产成本,也要把货卖出去。
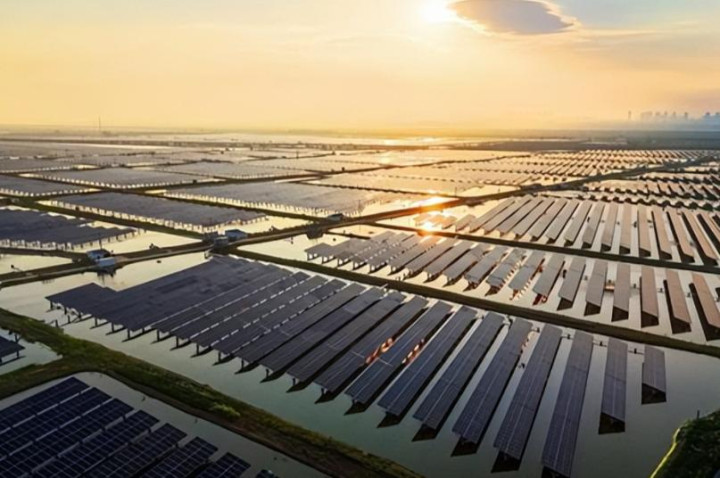
圈内流传一个很扎心的段子,农村搭羊圈、简易车棚,买光伏板比彩钢瓦还划算。光伏这种高科技能源产品,价格跌到建材级别。
这套产能,是多年产业政策一步步培育出来的。最早是“十城千辆”和金太阳工程,财政补贴扶持产业起步。
补贴退坡之后引入特斯拉,倒逼本土车企打磨技术;到了最近几年,各地掀起打造新能源之都的热潮,也就是大家常说的合肥模式。
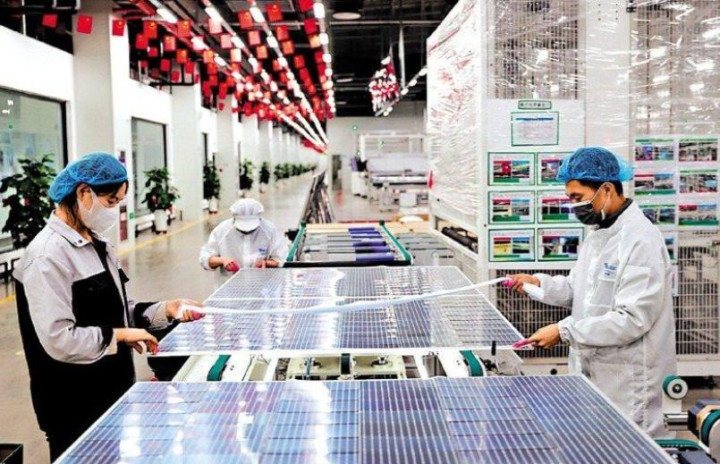
地方政府帮忙代建厂房、对接低息贷款、产业基金直接入股。
厂房设备成本被大幅摊薄,产能绑定地方GDP、就业和税收,就算亏损也不能停产,只能往海外寻找销路。
资金链条上还有另一层压力,国内车企采购零部件,大多开出180天甚至360天的商业承兑汇票。车企卖车回款拿到现金,用来在欧洲投放广告、搭建门店。
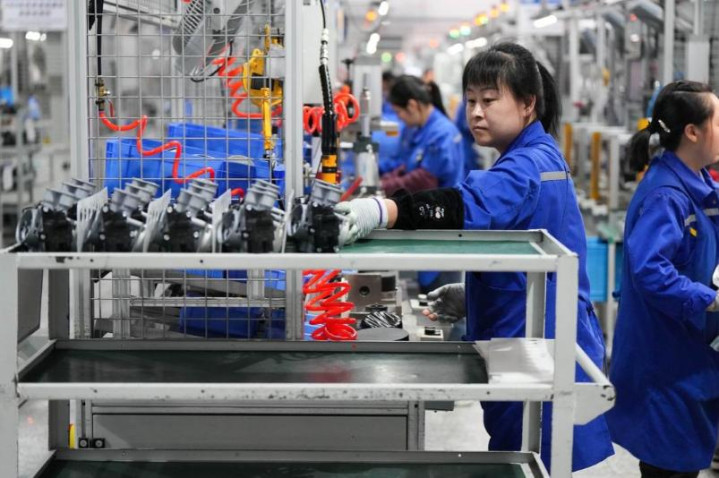
零部件小企业拿到汇票,想要给工人发工资,只能去银行贴现,一笔千万商票,贴现损失几十万是常态。海外每一次降价,背后都连着国内配套企业的利润牺牲。
更麻烦的是内卷直接出海,国内品牌到欧洲、东南亚,不去主攻大众、丰田这些老牌对手,反倒先和中国同行开打。
你降价10%,我直接下调15%,互相检举合规问题、抢夺经销商。

还有平行出口的灰色车辆流入海外市场,迪拜买家低价买到国内流出的0公里二手车,后续OTA升级失败,整车直接锁死变成两吨重的智能砖头,当地官方门店拒绝维修,消耗海外市场好不容易积累的品牌信任。
欧盟也针对性出台反补贴关税,最高达到35.3%,叠加电池护照、ESG认证等非关税壁垒,出海成本进一步抬升。

欧洲前贸易高官坦言,对华逆差根源是中国竞争力,不是不公平竞争
一边是欧洲智库盯着低价出口、产业内卷不断发声,另一边,欧盟前贸易委员、WTO前总干事帕斯卡尔・拉米给出了不一样的判断。
作为2000年中国入世谈判欧方代表,两届WTO总干事,他对全球贸易规则的理解,在欧洲属于顶尖水平。
拉米在港媒专访中给出一组关键数据:欧盟对全球绝大多数经济体都是贸易顺差,唯独对华贸易逆差大约3500亿欧元。
如果剔除这部分逆差,欧盟整体会是大额贸易顺差,足以在全球市场竞争,唯独竞争不过中国,拉米明确表态,这份逆差不能怪罪中国,本质是中国产业竞争力带来的结果。
很长一段时间里,欧洲舆论习惯性把本土产业困境全部甩锅中国,抱怨中国抢夺就业岗位、指责不公平竞争,贸易逆差持续扩大,所有问题都想归到中国身上。
拉米这番话相当于直接拆穿这套说辞:欧洲不是整体不行,汽车、机械、化工、奢侈品销往全球,持续赚取高额利润,只是在中国市场和新能源赛道上落了下风。
拉米总结中国竞争力的三大支柱:第一,14亿人口构成巨大本土市场;第二,每年数百万理工科毕业生,充足工程师人才供给。
第三,完整的产业协同体系,最核心的一点,就是市场机制和国家力量相互配合,该放开竞争的时候交给市场,需要发力扶持产业的时候主动出手。这套组合模式,欧洲很难复制。
拉米还反驳西方流行的旧观点,很多西方政客宣称当年接纳中国加入WTO是重大失误。拉米直言,中国入世本身是正确选择,真正需要反思的,恰恰是西方自身。
欧洲经济增长潜力,只有美国一半、中国三分之一、印度四分之一。
欧洲的难题根源在内部:人口深度老龄化,创新活力不足,本土没有诞生大型互联网科技企业,俄乌冲突之后能源成本暴涨,27个成员国市场割裂,各国诉求不统一。
欧洲自身工业结构性问题一大堆:制造业持续外流,部分产业空心化;德国汽车行业遭遇电动车转型冲击。
法国依靠核电、奢侈品维持经济韧性;南欧多国长期深陷债务泥潭。这些问题,和中国没有关系,不能一股脑全部甩锅。

绿色转型不可能三角,贸易摩擦持续升温
如今新能源产业的矛盾,折射出全球绿色转型的“不可能三角”。想要低成本推进碳中和,就离不开中国高性价比的光伏、电动车。
欧美又要保护本土制造业,守住数百万就业岗位;如果加征关税保护本土企业,欧洲消费者就要承担更贵的绿色产品,三者很难同时实现。
中国企业靠着极致压缩成本,把电池、整车制造工艺推到更高水平。残酷的行业洗牌,最终活下来的企业,会拥有极强的全球竞争力。
但代价同样明显,行业整体利润微薄,大量企业依靠外部资金输血维持运转。
贸易摩擦已经落地,欧盟的反补贴调查、关税壁垒,美国针对电动车100%关税,都会持续压制中国新能源出口。
低价出海这条路,越走越窄。单纯依靠产能堆砌、价格厮杀的模式,长期无法持续。
光伏行业早年也经历过一轮全球反倾销,国内产能过剩,低价出口引发海外贸易壁垒,后续行业经历洗牌,从拼价格转向技术升级,新能源汽车大概率会重演相似历程。
我觉得我们不能简单二选一,不能一味吹捧新能源出口的亮眼成绩单,也不能全盘跟着西方智库的视角否定整个产业。
国内新能源产业能走到今天,不是凭空得来。
十几年持续投入,完整产业链搭建,海量工程师和产业工人付出,才换来了现在的技术优势,欧洲专家承认我们竞争力,这是实打实的成果。
但内卷出海的隐患同样不容忽视,低价倾销式出口,短期能快速抢占市场,长期会触发贸易壁垒,还会损害中国品牌形象。
行业内卷把压力转移给下游零部件厂商,利润层层压缩,不利于产业链健康发展。同行海外互相压价内耗,更是得不偿失。
产业强大不等于要低价亏本抢占市场。真正长久的竞争力,是技术溢价、品牌口碑,而不是单纯比拼谁价格更低。
我们需要从“拼产能拼低价”转向重视利润、合规与品牌建设。政府层面也可以优化产业引导方式,避免各地盲目上马同类产能,减少无效产能。
既要守住产业来之不易的优势,也要规避贸易冲突风险,让产业走向高质量发展,而不是惨烈的零毛利内卷。
结语
一场港口库存车的奇观,映照出全球贸易博弈的两面。欧洲智库看到内卷与低价,将其视作贸易威胁。
资深贸易专家拉米却看清本质,欧洲的贸易逆差源于中国产业硬实力,欧洲自身经济难题需要向内找原因。
中国新能源产业,用巨大代价完成技术追赶,打开全球市场。但有量无利的模式走不远。
未来比拼的不再是谁出货更多,而是利润空间、品牌价值、合规能力。全球化之下,产业竞争没有捷径。
一味内卷杀价只会不断激化摩擦,平衡好产业发展、企业利润、国际贸易规则配资实盘开户安全吗,才是中国制造业下一步要答好的考题。
证配网提示:本文来自互联网,不代表本网站观点。